繰越試算表は、決算を終えた後の残高を次の会計期間へ引き継ぐための表です。期末に残った資産・負債・純資産が、翌期首の残高になります。収益と費用を載せない理由も含めて整理します。
(期首)繰越試算表とは?
期首の繰越試算表は、会計期間の初日時点で引き継いだ残高を一覧にした表です。
記載するのは資産、負債、純資産です。収益と費用は載せません。
決算の最後に作る期末の繰越試算表は、翌期になると期首の繰越試算表になります。呼び方は変わりますが、引き継ぐ時点の内容は同じです。
期首とはいつのこと?
期首とは会計期間の最初の日のことを指します。
これらの会計期間については、決算時には特に理解していないと学習効率が落ちるので、もし
「期首とはいつのことだっけ?」
と考えた方は今一度下記のページをさらっておくことをおすすめします。
(期首)繰越試算表に記載される内容
期首の繰越試算表には、貸借対照表に載る残高を記載します。
- 資産
- 負債
- 純資産
- 減価償却累計額など、これらに付随する残高
収益と費用は前期の損益を計算するための項目なので、翌期へ残高を引き継ぎません。
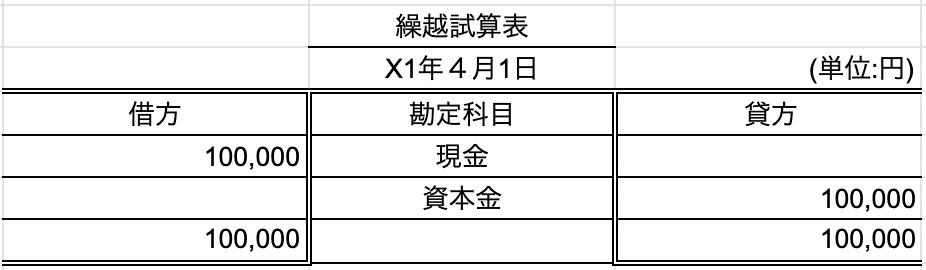
では、上に書いた例となる取引を見ながら、(期首)繰越試算表を作成します。
実際に作成する表は下記のようになります。
決算手続きの流れを知りたい方へ
下記のページで決算手続きの一巡の流れを説明しています。
ぜひ何度も読み返して、決算の流れを体に覚えさせてください。
決算の流れを講義で確認したい場合は、スキマ時間を有効活用できる【オンスク.JP】 の日商簿記3級講座のカリキュラムに「決算振替」「勘定の締め切り」「財務諸表の作成」の回があります。
このテーマの理解を深める記事
繰越試算表の例
決算を終えた時点で、次の残高が残った場合の繰越試算表は、次のようになります。収益と費用の科目は載らず、当期純利益は繰越利益剰余金に入った状態で引き継ぎます。
| 勘定科目 | 借方 | 貸方 |
|---|---|---|
| 普通預金 | 500,000 | |
| 売掛金 | 200,000 | |
| 未払金 | 100,000 | |
| 資本金 | 300,000 | |
| 繰越利益剰余金 | 300,000 | |
| 合計 | 700,000 | 700,000 |
借方の合計と貸方の合計が一致していれば、資産・負債・純資産が正しく繰り越されていることを確認できます。
会計ソフトでの期首残高
会計ソフトでは、繰越試算表を手で作る代わりに、前期末の貸借対照表の残高を期首残高(開始残高)として入力します。前期から同じソフトを使っていれば自動で繰り越されます。途中でソフトを変えた場合は、入力した期首残高が前期の貸借対照表と一致しているかを確認します。試算表の作り方は試算表の作り方でも書いています。