簿記では1年毎に期間を区切って考える
簿記では1年毎に期間を区切って、経営状態や財政状態を表していきます。
この1年のことを会計期間、または会計年度、または一会計期間といいます。
さらに、
- 会計期間の最初の日を期首、
- 会計期間内のことを期中、
- 会計期間最後の日を期末、決算日、または貸借対照表日
といいます。
また現在の会計期間のことは当期 といいます。
さらには前年度の会計期間を前期 といい、次の会計期間については次期、または翌期 といいます。
これらの用語は簿記を学習していく上で頻繁に見ていくことになるので、頭の中にしっかり叩き込んでいきましょう。
といっても、実際は学習の中で何度も出てくる単語なので、自然と身についていると思います。
会計期間に関する用語一覧
最後に今まであげた用語を一覧としてまとめます。
| 用語 | 意味 |
| 会計期間、または会計年度、一会計期間 | 1年毎に区切られた期間のこと。 (期首から期末までの1年間のこと) |
| 期首 | 会計期間の最初の日 |
| 期中 | 会計期間内のこと |
| 期末、決算日、または貸借対照表日 | 会計期間最後の日 |
| 当期 | 現在の会計期間のこと |
| 前期 | 前年度の会計期間のこと |
| 次期、または翌期 | 来年度の会計期間のこと |
3月決算の会社の例
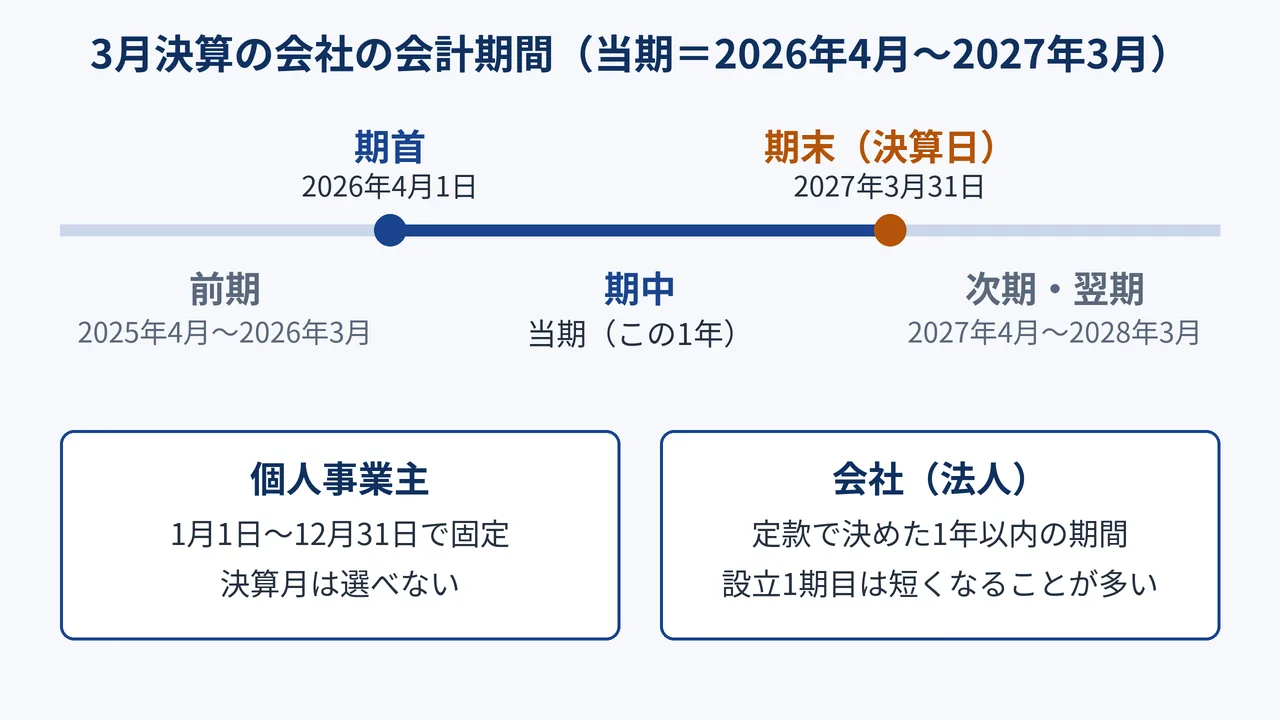
会計期間が4月1日から翌年3月31日までの会社(3月決算の会社)で、当期が2026年4月1日〜2027年3月31日の場合、各用語は次のようになります。
| 用語 | 日付・期間 |
|---|---|
| 期首 | 2026年4月1日 |
| 期末(決算日) | 2027年3月31日 |
| 前期 | 2025年4月1日〜2026年3月31日 |
| 次期(翌期) | 2027年4月1日〜2028年3月31日 |
会計期間は1月から12月とは限りません。決算整理で「翌期分」「当期分」を分けるときは決算日がいつかで金額が変わります。月割りで前払・前受などを計算する例は「前受家賃という勘定科目について」にも載せています。
個人事業主と会社で会計期間はどう違う?
個人事業主の会計期間は、1月1日から12月31日までの1年で決まっています。所得税がこの1年単位で計算されるためで、自分で決算月を選ぶことはできません。
会社(法人)の会計期間は「事業年度」と呼ばれ、定款で自由に決められます。ただし会社計算規則で、1つの事業年度は1年を超えられないことになっています。
設立した年の最初の事業年度は、会社が成立した日から始まります。たとえば2026年7月10日に設立して3月決算にした会社なら、1期目は2026年7月10日〜2027年3月31日の約9か月になります。2期目からは4月1日〜3月31日の1年です。
| 会計期間 | 期首 | 期末 | |
|---|---|---|---|
| 個人事業主 | 1月1日〜12月31日 | 1月1日 | 12月31日 |
| 3月決算の会社(2期目以降) | 4月1日〜翌年3月31日 | 4月1日 | 3月31日 |
| 同じ会社の1期目(7月10日設立) | 2026年7月10日〜2027年3月31日 | 2026年7月10日(設立日) | 2027年3月31日 |
会社の期は、設立した事業年度を第1期として数えるのが一般的です。「第3期の決算」と言えば、設立から3回目の事業年度の決算のことです。
「当期分」と「翌期分」を分ける例
期首・期末の言葉がいちばん効いてくるのは決算整理です。3月決算の会社が、2027年1月1日に倉庫の家賃1年分の12万円を前払いした場合で考えてみます。
| 期間 | 月数 | 金額 | 扱い |
|---|---|---|---|
| 2027年1月〜3月(当期) | 3か月 | 3万円 | 当期の費用(支払家賃) |
| 2027年4月〜12月(翌期) | 9か月 | 9万円 | 前払家賃として翌期へ繰り延べる |
同じ12万円でも、決算日が12月31日の個人事業主なら1年分すべてがその年の費用になります。決算日がいつかで当期分と翌期分の分かれ目が変わる、というのはこういうことです。月割りの計算は月割り(つきわり)とはで詳しく書いています。
当期分と翌期分を分ける決算整理は、簿記3級でもよく出る論点です。講義で確認したい場合は、スキマ時間を有効活用できる【オンスク.JP】 の日商簿記3級講座のカリキュラムに「費用・収益の前払い・前受け処理」の回があります。
期首・期末が出てくるほかの場面
- 繰越試算表:期末の残高を締め切って、翌期の期首に引き継ぐときに作る
- しっくりくりし:期首商品と期末商品を調整して売上原価を出す決算整理
- 前払地代:期末の時点でまだ来ていない期間の地代を、翌期の分として資産に振り替える
参考にした公式情報
- 国税庁:No.2070 青色申告制度(個人の所得は1月1日から12月31日までの1年間で計算)
- e-Gov法令検索:会社計算規則(第59条:事業年度は1年を超えることができない)