この記事では、簿記3級の商品売買・決算整理でつまずきやすい売上原価まわりを、覚え方と仕訳の意味に分けて整理します。
「しっくりくりし」は、仕入勘定を使って売上原価を計算する方法で使う語呂です。
日商簿記3級は、基本的な商業簿記と小規模企業の経理関連書類の処理を押さえる試験です。売上原価の論点は、語呂だけを暗記するよりも、期首商品、当期仕入、期末商品がどこへ移るのかを見た方が安定します。
しっくりくりしの意味
| 語呂 | 仕訳 | 意味 |
|---|---|---|
| しっくり | 仕入 / 繰越商品 | 期首商品を仕入へ移す |
| くりし | 繰越商品 / 仕入 | 期末商品を繰越商品へ戻す |
仕入勘定に期首商品を足し、期末商品を引くことで、仕入勘定の残高を売上原価に近づける考え方です。
仕入勘定で売上原価を出す流れ
三分法では、普段の仕入を仕入勘定で記録します。ただし、期末に売れ残った商品まで費用にすると、当期の利益が正しく出ません。そこで決算整理で期首商品と期末商品を調整します。
| 項目 | 処理 |
|---|---|
| 期首商品 | 前期から繰り越された商品を仕入に加える |
| 期末商品 | まだ売れていない商品を繰越商品に戻し、仕入から外す |
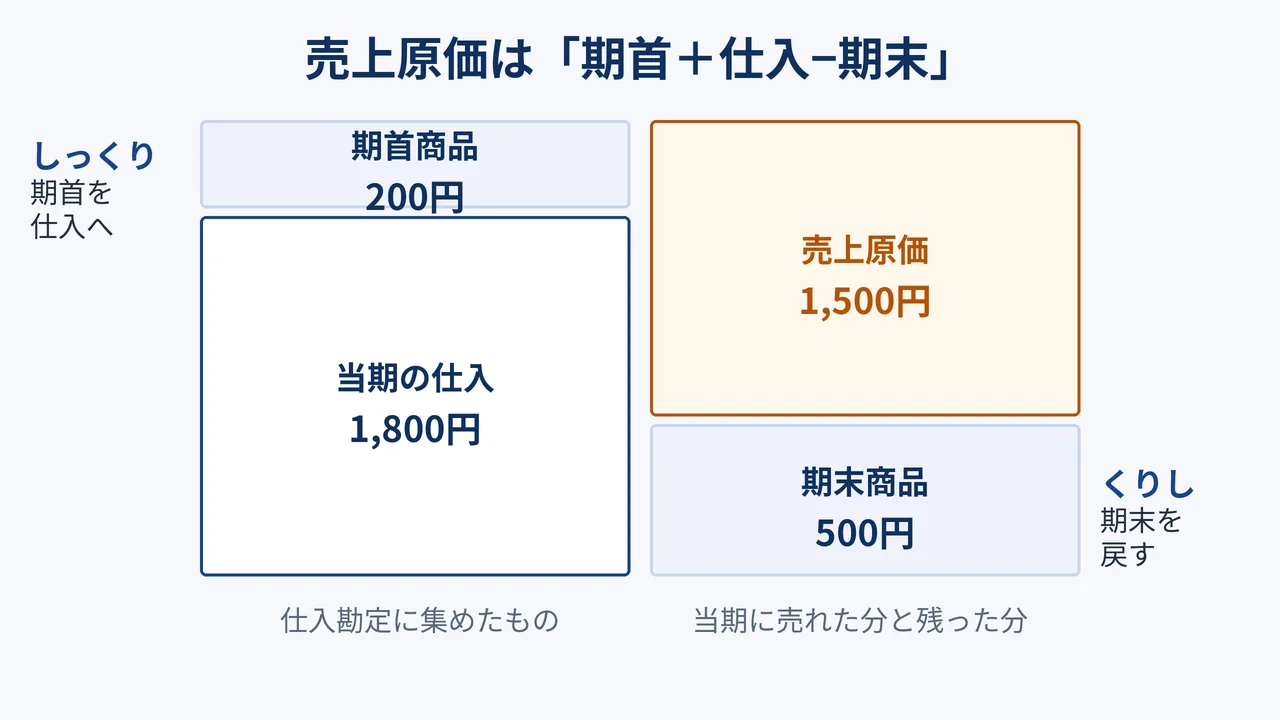
箱の図にすると、左に集めた「期首商品+当期の仕入」が、右で「売れた分(売上原価)」と「売れ残った分(期末商品)」に分かれる形です。しっくりで左に期首商品を入れ、くりしで右下の期末商品を取り出す、と考えると仕訳の向きを間違えにくくなります。
例題で見る仕訳
期首商品200円、当期仕入1,800円、期末商品500円の場合、仕入勘定を使う決算整理仕訳は次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 200 | 繰越商品 | 200 |
| 繰越商品 | 500 | 仕入 | 500 |
この結果、仕入勘定には200円を足し、500円を引いた後の金額が残ります。仕入勘定の残高が、当期の売上原価を表す形になります。
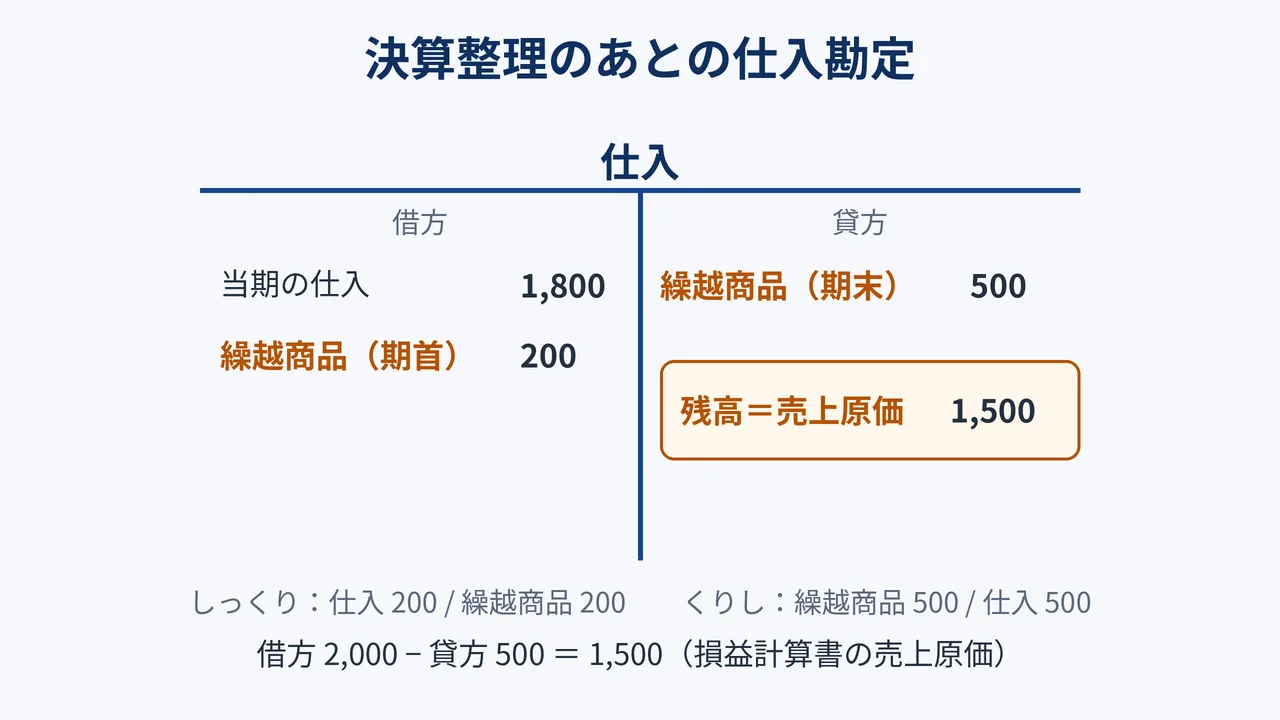
仕入勘定をT字で書くと、借方の合計2,000円から貸方の500円を引いた1,500円が残ります。この1,500円がそのまま損益計算書の売上原価になります。
うくうしくうとの違い
しっくりくりしは仕入勘定を使う方法、うくうしくうは売上原価勘定を使う方法です。最終的な売上原価は同じでも、どの勘定に集めて計算するかが違います。
- 仕入勘定で計算するなら、しっくりくりし
- 売上原価勘定で計算するなら、うくうしくう
- 問題文で指定された方法に合わせる
財務諸表ではどう表示される?
| 財務諸表 | 表示する科目 | 金額(例題) |
|---|---|---|
| 損益計算書 | 売上原価 | 1,500円 |
| 貸借対照表 | 商品(帳簿上は繰越商品) | 500円 |
決算整理後の繰越商品の残高は期末商品の500円です。貸借対照表では「繰越商品」ではなく「商品」と書くので、第3問の財務諸表作成ではここで点を落とさないようにしたいところです。
よくある間違い
- 期首と期末を逆にする:しっくり(仕入/繰越商品)に入るのは期首商品、くりし(繰越商品/仕入)に入るのは期末商品
- 期首商品の金額を問題文から探さない:決算整理前残高試算表の繰越商品の金額が、そのまま期首商品の金額になる
- 売上原価勘定で計算する指示なのに、しっくりくりしで答える:問題文に「売上原価は売上原価勘定で計算する」とあればうくうしくうを使う
練習問題
決算整理前残高試算表の繰越商品が300円、仕入が2,400円、期末商品棚卸高が450円のとき、売上原価を仕入勘定で計算する決算整理仕訳と、売上原価の金額を考えてみてください。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕入 | 300 | 繰越商品 | 300 |
| 繰越商品 | 450 | 仕入 | 450 |
答え:売上原価は300+2,400−450=2,250円です。仕入勘定の残高が2,250円になっていれば正解です。
売上原価の決算整理を講義で確認したい場合は、オンスク.JPの日商簿記3級講座のカリキュラムに「売上原価の計算」の回があります。
スキマ時間を有効活用できる【オンスク.JP】

参考にした公式情報
簿記3級の位置づけや試験範囲に関する部分は、日本商工会議所・商工会議所検定試験の公開情報を確認しています。受験時は最新の公式案内も確認してください。
関連記事
売上原価は、計算式、仕訳、勘定科目を分けて読むと理解しやすくなります。近いテーマの記事もあわせて確認してください。