費用とは
費用とは、会社が収益を生み出すために使ったさまざまな出費のことを指します。
例を出すと商品や原料を買うために支払った仕入(代金)、 従業員に支払う給与手当などがこれに当たります。
費用という言葉は簿記の世界では損益計算書の借方に記載されます。
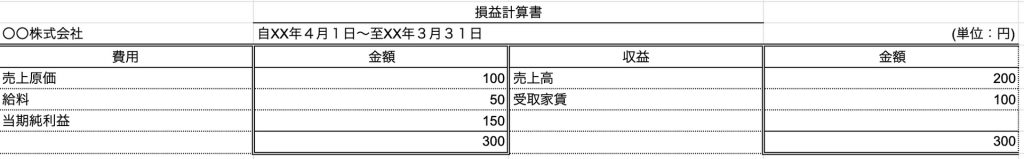
この上の図の場合、売上原価や給料という科目が費用に該当します。
また貸借対照表の他にも総勘定元帳や仕訳などにおいても常に意識すること言葉となります。
費用の例
簿記で扱われる勘定科目のうち、いくつか費用の例を書き出してみます。
ざっとあげただけでも以上のような勘定科目が費用として簿記の世界では扱われています。
これらの科目は企業が利益を生み出すために結果的に支払うことになっているお金(=費用)となります。
ぜひ、あなたが関わっている会社の企業活動をイメージした上で、どのようなものが費用として毎月でていっているのか、イメージしてみると、より費用についてのイメージが深まっていくかと思います。
なお、よく「費用を計上する」という言葉がありますが、この費用を計上するタイミングは、費用が発生したときです。詳しくは下の「費用を計上するタイミング」で説明しています。
費用を記述する際のルール
費用に関する科目は増加したら借方に、減少したら貸方に記載していきます。
簿記を学習していく上でこれらの考え方は基本中の基本となりますので、しっかりと頭に中に入れていきましょう。
費用を計上するタイミング
費用は、お金を払ったときではなく、発生したとき(サービスを受けたとき・物を使ったとき)に計上するのが基本です。これを発生主義といいます。
たとえば3月決算の会社が、3月分の家賃を4月に払う場合でも、3月分の家賃は当期の費用です。決算では、まだ払っていない分を未払費用として計上します。逆に、翌期の分を先に払った場合は前払費用にして、当期の費用から外します。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 3月分の家賃10万円を4月に払う(決算整理) | 支払家賃 100,000 | 未払費用 100,000 |
| 翌期分の保険料12万円を先に払った(決算整理) | 前払費用 120,000 | 保険料 120,000 |
費用と資産の分かれ目
お金を払っても、すぐに費用にならないものもあります。パソコンや車のように長く使うものは、いったん資産(備品・車両運搬具など)に計上し、使う期間に分けて減価償却費として費用にしていきます。法人税では、取得価額が10万円未満のものや使用可能期間が1年未満のものは、使い始めた年度に全額を費用にできます。