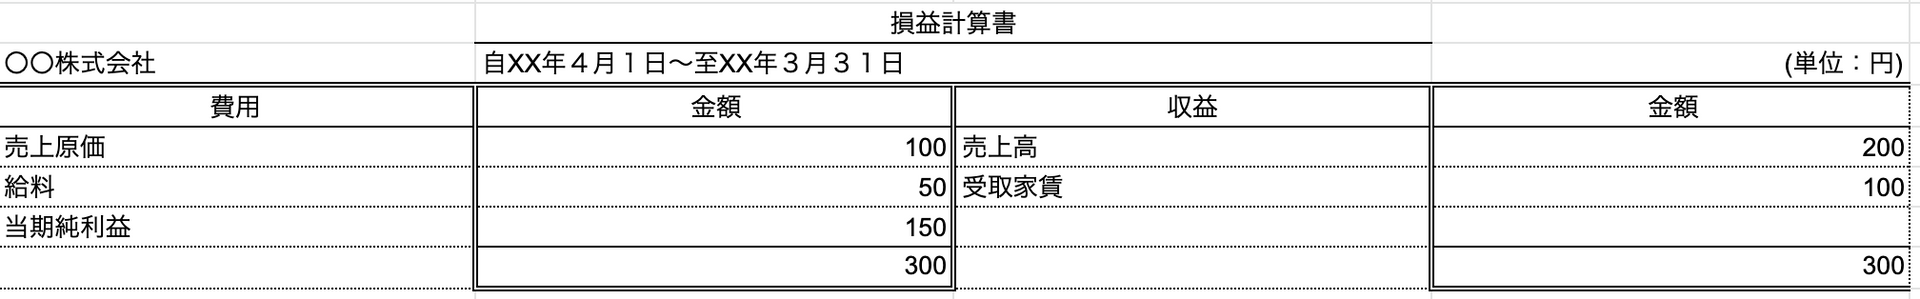
損益計算書は別名 Profit and Loss Statement (通称 P/L)とも呼ばれ、上の図のように収益や費用が書き込まれます。
損益計算書はその会社の経営成績を表すのに用いられます。
会社の経営成績とは?
経営成績とは、1年間でどれだけ儲けたか?どれだけ借金が増えたか?経営は順調に行っているのか?などを表したものの書類のことを言います。
また、この経営成績は別名フロー情報とも言います
これらの情報は経営管理に役立てる他、利害関係者に報告します。
利害関係者とは、外部の関係者のことで、株主や債権者(銀行や取引先など)が該当します。
1年間事業を行った上で、これらの書類を作成し、利害関係者に報告します。
例えば、銀行であれば、これらの書類を確認した上で、今後の会社との付き合い方が変わります。当然、銀行としては順調に事業が成長している会社に対しては融資額を増やそうとしてくれます。
このような事業上の付き合いのある利害関係者に対して、当社の成績を報告するために損益計算書は作成されます。
そしてこの書類を作成するために簿記が必要になるというわけです。
借方・貸方の記述について
簿記の世界では、左側のことを借方、右側のことを貸方と呼びます。
損益計算書では借方には費用を、貸し方には収益を、また借方と貸方の差額で当期純利益を算出します。
(ちなみにこれを貸借差額といいます)
この借方・貸方の考え方は簿記学習においては必須のため、今のうちからしっかり頭に染み込ませておくようにしましょう。
損益計算書に出てくる5つの利益
損益計算書は、売上から費用を段階的に差し引いて、5つの利益を表示します。どの段階で利益が出ているかを見ると、本業で儲かっているのか、一時的な収入で利益が出ているのかが分かります。
| 利益 | 計算 |
|---|---|
| 売上総利益(粗利) | 売上高 − 売上原価 |
| 営業利益 | 売上総利益 − 販売費及び一般管理費 |
| 経常利益 | 営業利益 + 営業外収益 − 営業外費用 |
| 税引前当期純利益 | 経常利益 + 特別利益 − 特別損失 |
| 当期純利益 | 税引前当期純利益 − 法人税等 |
役員報酬や家賃、通信費などの毎月の経費は販売費及び一般管理費に入ります。受取利息は営業外収益、銀行への支払利息は営業外費用です。固定資産を売ったときの売却益のように、毎年は出ないものは特別利益・特別損失に入ります。
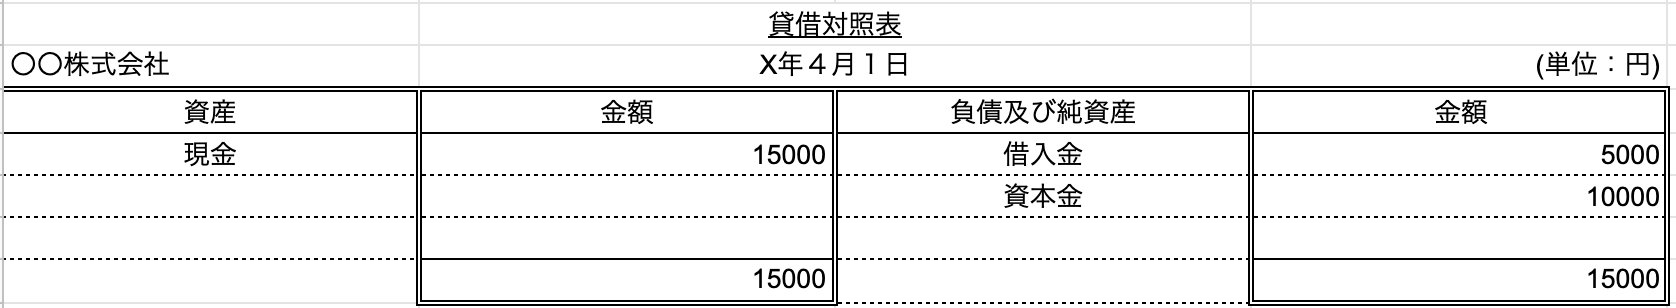
貸借対照表とのつながり
損益計算書の当期純利益は、貸借対照表の純資産(繰越利益剰余金)に加わります。損益計算書が1年間の成績、貸借対照表が決算日時点の財産の状態を表すので、2つをセットで見ると会社の状況がつかみやすくなります。