補助簿とは?
仕訳帳と総勘定元帳は貸借対照表と損益計算書を作成するために必要な帳簿で、主要簿と呼ばれています。
これとは別に補助簿と呼ばれる、取引の詳細を別途記録する帳簿があります。
補助簿は名前の通り、主要簿の不十分なところを補うために特定の取引や勘定について記録する帳簿のことです。
日商簿記3級で出題される可能性のある補助簿の一覧
今回はこの中から当座預金出納帳について書いていきます。
当座預金出納帳について
当座預金出納帳は現金出納帳と書き方は似ています。
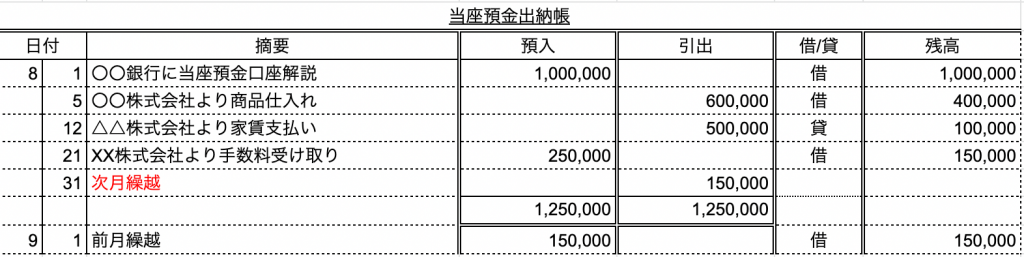
現金出納帳との違いは 借/貸 の項目があるのみです。
マイナス残高になった場合は借/貸の項目が貸 となります。
なお、次月繰越は赤で記入しますが、試験では赤色のボールペンなどは使用できないので黒で記入します。
実際の記載例は下記の図のとおりです。
当座預金出納帳の書き方を覚える上でのポイント
- 現金出納帳とほとんど同じなので、併せて覚えるようにします。
- 預入と引き出しの合計金額は必ず一致します。
- また、残高と次月繰越の金額も必ず一致します。
当座借越になったときの書き方
当座預金出納帳の「借/貸」の欄は、残高がプラスなら「借」、マイナス(当座借越)になったら「貸」と書きます。残高を超えて小切手を振り出すと、銀行との当座借越契約の範囲で立て替えてもらうことになり、当座預金の残高が貸方(マイナス)になるからです。前の行と同じなら「〃」と書きます。
| 日付 | 摘要 | 預入 | 引出 | 借/貸 | 残高 |
|---|---|---|---|---|---|
| 1日 | 前月繰越 | 50,000 | 借 | 50,000 | |
| 10日 | 仕入代金 小切手振出 | 80,000 | 貸 | 30,000 | |
| 20日 | 売掛金 回収 | 100,000 | 借 | 70,000 |
10日の時点で残高は30,000円のマイナスなので「貸」、20日に入金があってプラスに戻ったので「借」になります。仕訳での当座借越の扱いは当座借越について、現金の補助簿は現金出納帳で確認できます。
実務での当座預金
小さな会社では当座預金口座を持たず、普通預金だけで経理をしているところも多いです。その場合は、会計ソフトの普通預金の明細を通帳やネットバンキングの残高と月末に照らし合わせることが、当座預金出納帳をつけるのと同じ役割になります。