補助簿とは?
仕訳帳と総勘定元帳は貸借対照表と損益計算書を作成するために必要な帳簿で、主要簿と呼ばれています。
これとは別に補助簿と呼ばれる、取引の詳細を別途記録する帳簿があります。
補助簿は名前の通り、主要簿の不十分なところを補うために特定の取引や勘定について記録する帳簿のことです。
日商簿記3級で出題される可能性のある補助簿の一覧
今回はこの中から仕入帳について書いていきます。
仕入帳について
商品売買について仕訳を行い、総勘定元帳への転記を行っただけでは仕入に関する詳細は分かりません。
そのため仕入帳を作成し、仕入の発生、または消滅、返品など、仕入に関する取引内容・内訳・金額などを記録していきます。
なお、返品に関する記述は赤で記入しますが、試験では赤色のボールペンなどは使用できないので黒で記入します。
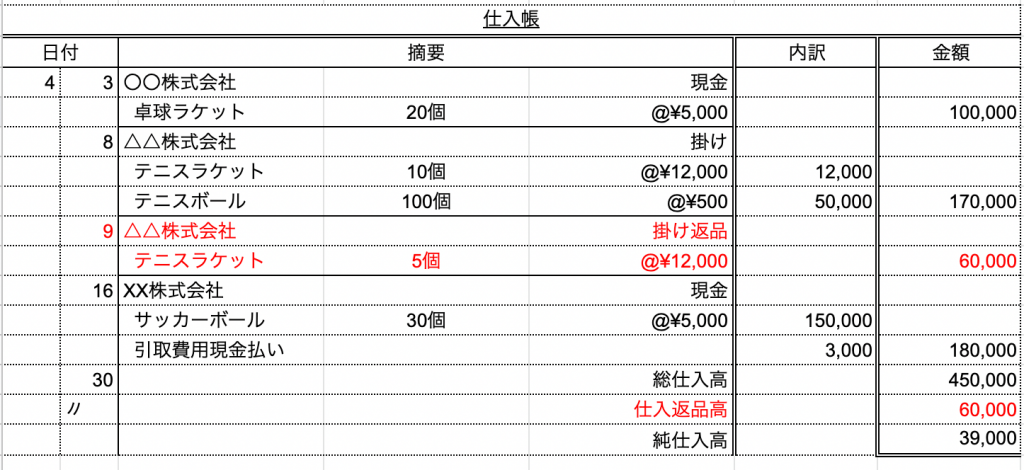
実際の記載例は下記の図のとおりです。
仕入帳の書き方
- 日付
- 取引のあった日付を記入します。
- 摘要
- 1行目左には取引先が記入されます。
- 1行目右には取引の形態が記入されます(現金、掛けなど)
- 2行目には、商品名、数量、単価が記入されます。
- 内訳
- 取引金額の内訳を記入します。
- 取引対象の商品が1種類の場合、内訳は空欄となり、金額欄のみに記入します。
- 金額
- 取引金額を記入します。
月末には総仕入高と仕入返品高のそれぞれを合計して記入します。
記入例:1か月分の仕入帳
書き方の順番だけだとイメージしにくいので、5月の取引を3つ使って1か月分を書いてみます。
5月1日:A商店から商品X(10個・@500円)を掛けで仕入れ、引取運賃300円を現金で払った
5月8日:B商店から商品Y(20個・@300円)と商品Z(5個・@800円)を現金で仕入れた
5月10日:5月1日にA商店から仕入れた商品Xのうち2個を品違いで返品した
| 日付 | 摘要 | 内訳 | 金額 |
|---|---|---|---|
| 5/1 | A商店 掛 | ||
| 商品X 10個 @500円 | 5,000 | ||
| 引取運賃現金払い | 300 | 5,300 | |
| 8 | B商店 現金 | ||
| 商品Y 20個 @300円 | 6,000 | ||
| 商品Z 5個 @800円 | 4,000 | 10,000 | |
| 10 | A商店 掛返品 | ||
| 商品X 2個 @500円 | 1,000 | ||
| 31 | 総仕入高 | 15,300 | |
| 〃 | 仕入返品高 | 1,000 | |
| 純仕入高 | 14,300 |
引取運賃のように仕入にかかった費用(当社負担のもの)は仕入の金額に含めるので、内訳に書いてから金額欄に合計を書きます。5月1日の金額欄が5,000円ではなく5,300円になっているのはそのためです。
5月10日の返品の行は、本来は赤で書く部分です。試験では黒で書けば大丈夫です。
月末の締め切り方
- 金額欄の返品以外の金額を合計して「総仕入高」の行に書く(例では5,300+10,000=15,300円)
- 返品の金額を合計して、次の行に「仕入返品高」として書く(日付欄は〃)
- 総仕入高から仕入返品高を引いて「純仕入高」を書く(15,300−1,000=14,300円)
- 最後に二重線を引いて締め切る
純仕入高は、総勘定元帳の仕入勘定の残高と一致します。仕入帳と仕入勘定で金額がずれていたら、返品を引き忘れていないか、引取運賃を足し忘れていないかを先に見てみてください。
仕入帳の書き方を覚える上でのポイント
- 現金出納帳や当座預金出納帳のように、金額欄には残高を記入するのではなく、対象取引の金額のみを記入するので間違えないようにする。
- 仕入返品高の日付には
〃(ディットー)を使う。- 私はこれをつけ忘れがちでした。
仕入先元帳・商品有高帳との違い
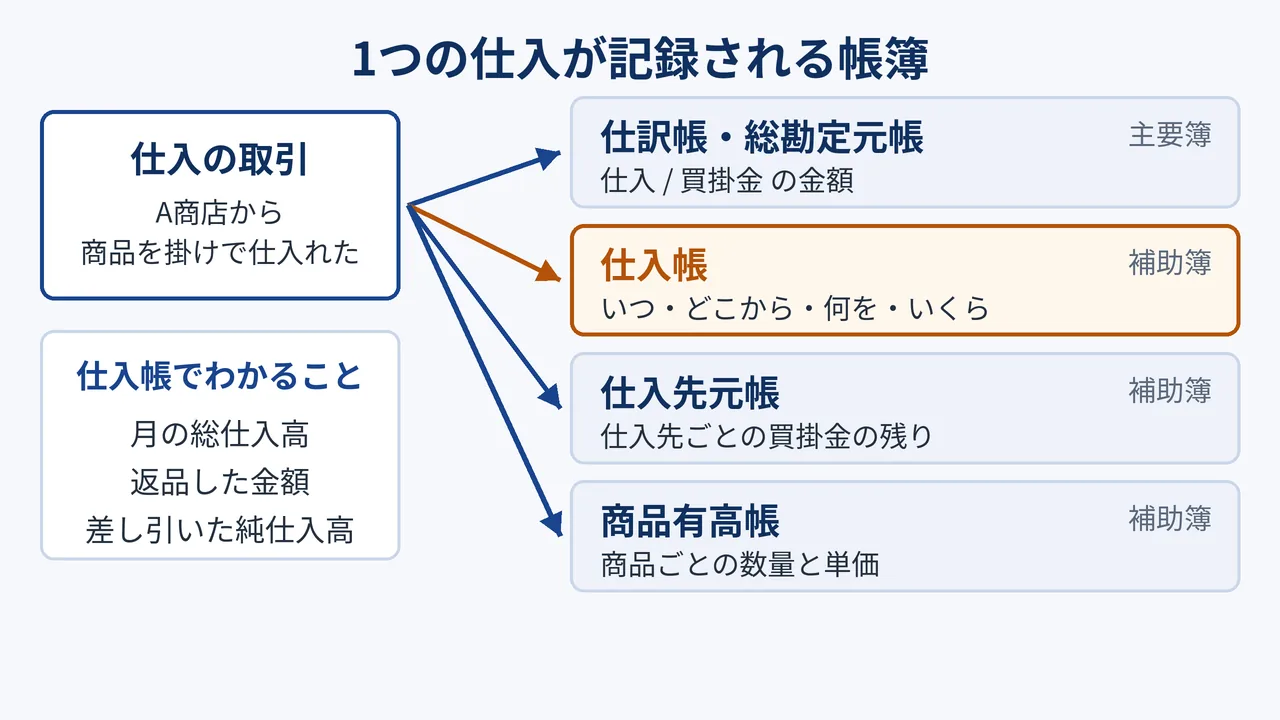
1つの仕入取引は、仕入帳だけでなくいくつかの補助簿に同時に記録されます。何を見るための帳簿なのかで分けると覚えやすいです。
| 帳簿 | 記録する単位 | わかること |
|---|---|---|
| 仕入帳 | 仕入の取引ごと | いつ・どこから・何を・いくら仕入れたか、月の純仕入高 |
| 仕入先元帳 | 仕入先ごと | その仕入先への買掛金がいくら残っているか |
| 商品有高帳 | 商品ごと | 商品の数量・単価と、払い出した分の原価 |
第2問ではこのうち2つ以上を組み合わせて聞かれることがあります。たとえば掛けの仕入なら、仕入帳に記入するのと同時に仕入先元帳の買掛金も増える、という具合です。
実務で会計ソフトを使っている場合は、仕訳を入力すると仕入先別の残高や仕入の一覧が自動で出せるので、仕入帳を手で書くことはあまりありません。それでも、取引先ごとの金額が合っているかを月末に見比べるときの考え方は同じです。
補助簿を講義で一通り確認したい場合は、オンスク.JPの日商簿記3級講座のカリキュラムに「返品の処理」「主要簿と補助簿/商品有高帳」「補助簿の選択」の回があります。
スキマ時間を有効活用できる【オンスク.JP】

第2問対策としてあわせて読みたい記事
- 簿記3級 第2問対策:補助簿・勘定記入・集計問題の見方を確認する
- 簿記3級 第1問の仕訳対策:補助簿の元になる仕訳を確認する