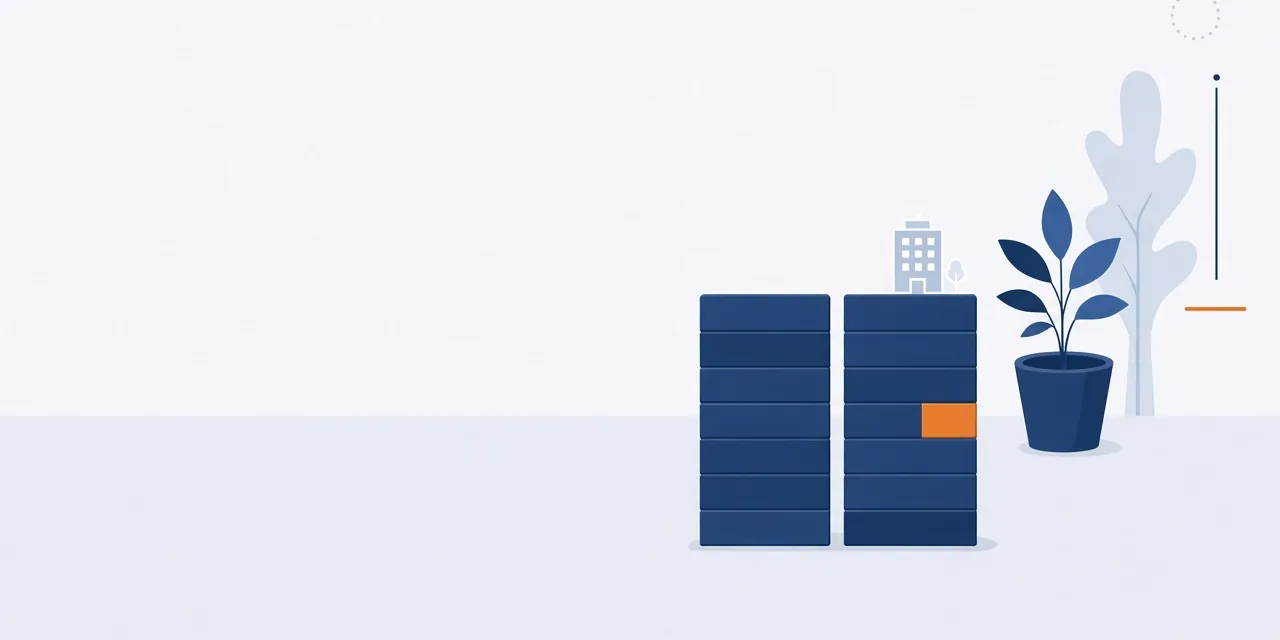
貸借対照表は別名 Balance Sheet (通称 B/S)とも呼ばれ、上の図のように会社の資産や負債、資本が書き込まれます。
貸借対照表を読むことで、その会社の財政状態がわかるようになっています。
なお、上の図にあるように、取引の処理や表示は左右に分けて行われます。
会社の財政状態とは?
ここで出てきた会社の財政状態という言葉について、より詳しく見ていこうと思います。
会社の財政状態とは具体的には、下記のようなことを指しています。
- その会社にどれだけの財産があるか?
- その会社にどれだけ借金があるのか?
また、このような情報を別名ストック情報といいます。
その会社が現在持っている財産、または抱えている借金はどれぐらいか?
以上のような状態を財政状態(ストック情報)と呼ぶわけです。
借方と貸方について
左側のことを借方、右側のことを貸方と呼びます。
この借方・貸方という呼び方には元々意味はあったそうですが、今では単に左と右を表す言葉として使われているようです。
この借方・貸方という呼び方は簿記の基本となりますので、今のうちから慣れておくように心がけておくと良いと思います。
貸借対照表の中身を左右で見る
貸借対照表の左側(借方)には資産、右側(貸方)には負債と純資産が並びます。左右の合計は必ず一致します。会社が持っている財産が、借りたお金(負債)と自分のお金(純資産)のどちらでまかなわれているかを表しているからです。
| 借方(左) | 貸方(右) |
|---|---|
| 資産:現金、普通預金、売掛金、備品など | 負債:買掛金、未払金、借入金など |
| 純資産:資本金、繰越利益剰余金など |
資産=負債+純資産、という式で覚えておくと、仕訳を考えるときにも役立ちます。たとえば銀行から100万円を借りたら、資産の普通預金と負債の借入金が同じ100万円ずつ増えるので、左右の合計はずれません。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 1,000,000 | 借入金 | 1,000,000 |
損益計算書との違い
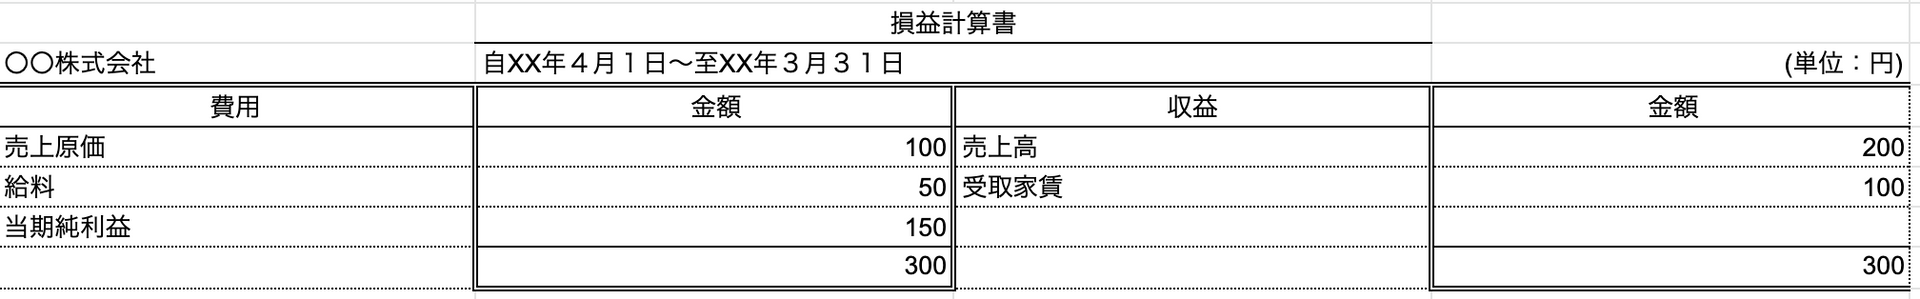
貸借対照表は決算日時点の財政状態(ストック)を表し、損益計算書は1年間でどれだけ儲かったか(フロー)を表します。損益計算書で出た当期の利益は、貸借対照表の純資産(繰越利益剰余金)に積み上がっていきます。
自分の会社の貸借対照表を見るときは、まず現金・預金がどれだけあるか、借入金や未払金がどれだけ残っているかを見ると、会社の状態がつかみやすくなります。科目ごとの意味は、資産、負債、資本金の記事も参考にしてみてください。