簿記3級

簿記講座代は経費にできる?通信講座・教材費・受験料の分け方 科目

簿記講座代は経費にできる?通信講座・教材費・受験料の分け方

簿記講座代を経費にできるか、通信講座、教材費、受験料、オンライン講座の勘定科目と証拠保存を一人会社・個人事業主向けに整理します。
会計ソフトの銀行連携で二重計上しない方法|自動仕訳の見直し 科目

会計ソフトの銀行連携で二重計上しない方法|自動仕訳の見直し

会計ソフトの銀行連携で二重計上や未処理明細を防ぐために、手入力、カード引落、売掛金消込、振込手数料を確認する順番を整理します。
うくうしくうとは?売上原価勘定の覚え方と仕訳 決算

うくうしくうとは?売上原価勘定の覚え方と仕訳

うくうしくうとは、売上原価勘定で期首商品、当期仕入、期末商品を整理する決算整理仕訳の覚え方です。意味と仕訳を解説します。
うくうしくうとしっくりくりしの違い|売上原価の決算整理 決算

うくうしくうとしっくりくりしの違い|売上原価の決算整理

うくうしくうとしっくりくりしの違いを、売上原価勘定を使う方法と仕入勘定を使う方法に分けて整理します。
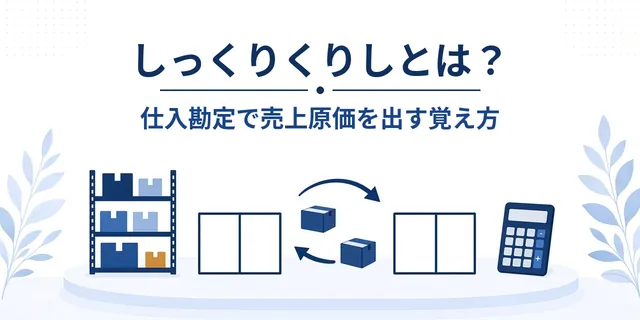
しっくりくりしとは?仕入勘定で売上原価を出す覚え方 決算

しっくりくりしとは?仕入勘定で売上原価を出す覚え方

しっくりくりしとは、仕入勘定を使って売上原価を計算するときの決算整理仕訳の覚え方です。うくうしくうとの違いも整理します。
繰越商品・仕入・売上原価の関係|簿記3級の決算整理 決算

繰越商品・仕入・売上原価の関係|簿記3級の決算整理

繰越商品、仕入、売上原価の関係を、期首商品、当期仕入、期末商品の流れと決算整理仕訳から整理します。
税理士報酬の源泉徴収と仕訳|支払報酬・預り金の処理 科目

税理士報酬の源泉徴収と仕訳|支払報酬・預り金の処理

税理士報酬を支払うときの源泉徴収、支払報酬、預り金、消費税、納付時の仕訳を一人会社向けに整理します。
簿記3級を一人会社の経費処理に使う方法|仕訳から月次確認まで 科目

簿記3級を一人会社の経費処理に使う方法|仕訳から月次確認まで

簿記3級で学ぶ仕訳、試算表、損益計算書、貸借対照表を、一人会社の経費処理と月次確認にどう使うか整理します。
前受収益の仕訳例|前受金・売掛金との違いも整理 科目

前受収益の仕訳例|前受金・売掛金との違いも整理

前受収益の仕訳を、受取時、決算時、翌期首の再振替に分けて解説。前受金、売掛金、未収収益との違いも整理します。
未収収益・未収入金・未収手数料の違い|勘定科目と仕訳例 科目

未収収益・未収入金・未収手数料の違い|勘定科目と仕訳例

未収収益、未収入金、未収手数料の違いを、発生主義、通常の営業取引、決算整理、入金時の仕訳例で整理します。